Table of Contents
การเปลี่ยนระบบลมอัดเป็นแบบประหยัดพลังงาน เช่น ปั๊มลม VSD หรือระบบนำความร้อนกลับมาใช้ สามารถยื่นขอสิทธิ BOI ภายใต้มาตรการปรับปรุงประสิทธิภาพได้ ถ้ามูลค่าลงทุนถึงเกณฑ์และแสดงผลประหยัดพลังงานได้ชัดเจน
สิทธิที่ได้คือการยกเว้นภาษีเงินได้นิติบุคคลจากรายได้ของกิจการเดิม ไม่ใช่เงินคืน โรงงานจึงได้ประโยชน์สองต่อ คือค่าไฟที่ลดลงทุกเดือน และภาษีที่ไม่ต้องจ่ายในช่วง 3 ปี ปัจจุบันบทความเรื่อง BOI ส่วนใหญ่ในไทยพูดถึงโซลาร์เซลล์ ทั้งที่ระบบลมอัดเป็นหนึ่งในระบบที่ใช้ไฟมากที่สุดในโรงงาน
มาตรการปรับปรุงประสิทธิภาพของ BOI คืออะไร?
เป็นมาตรการสำหรับ กิจการที่ดำเนินงานอยู่แล้ว ทั้งที่มีหรือไม่เคยมี BOI มาก่อน ที่ต้องการยกระดับการผลิตให้ทันสมัย ประหยัดพลังงาน หรือใช้ระบบอัตโนมัติแทนแรงงาน มาตรการเริ่มมีผลตั้งแต่ 3 มกราคม 2566 ภายใต้ชุด Smart and Sustainable Industry
ประเด็นที่ควรรู้คือ BOI ตัดสิทธิกรณี ติดตั้งโซลาร์เซลล์ ออกจากมาตรการนี้แล้วตามประกาศ BOI ที่ 3/2568 แต่ยังยื่นได้สำหรับ 3 กลุ่ม:
- ระบบลดการใช้พลังงาน (Energy Saving) — กลุ่มที่โครงการระบบลมอัดเข้าข่าย
- ระบบอัตโนมัติและเทคโนโลยีดิจิทัล — Automation, Robot, IoT, AI
- การปรับปรุงเครื่องจักรเพื่อเพิ่มประสิทธิภาพ
โครงการระบบลมอัดแบบไหนเข้าข่ายประหยัดพลังงาน?
ระบบลมอัดกินไฟราว 10–30% ของไฟฟ้าทั้งโรงงาน จึงเป็นเป้าหมายที่เห็นผลชัด ตัวอย่างโครงการที่วัดผลประหยัดได้:
| โครงการ | ผลประหยัดอ้างอิง |
| เปลี่ยนปั๊มลม Fixed Speed เป็น VSD | ลดพลังงาน 25–35% (โหลดผันผวน) |
| ระบบนำความร้อนกลับมาใช้ (Heat Recovery) อุ่นน้ำ/น้ำป้อนหม้อไอน้ำ | นำพลังงานกลับมาใช้ได้ 50–90% ของความร้อนที่มี |
| Central Controller คุมหลายเครื่อง + ลดแรงดันระบบ | ลดแรงดัน 1 bar ประหยัดราว 7% |
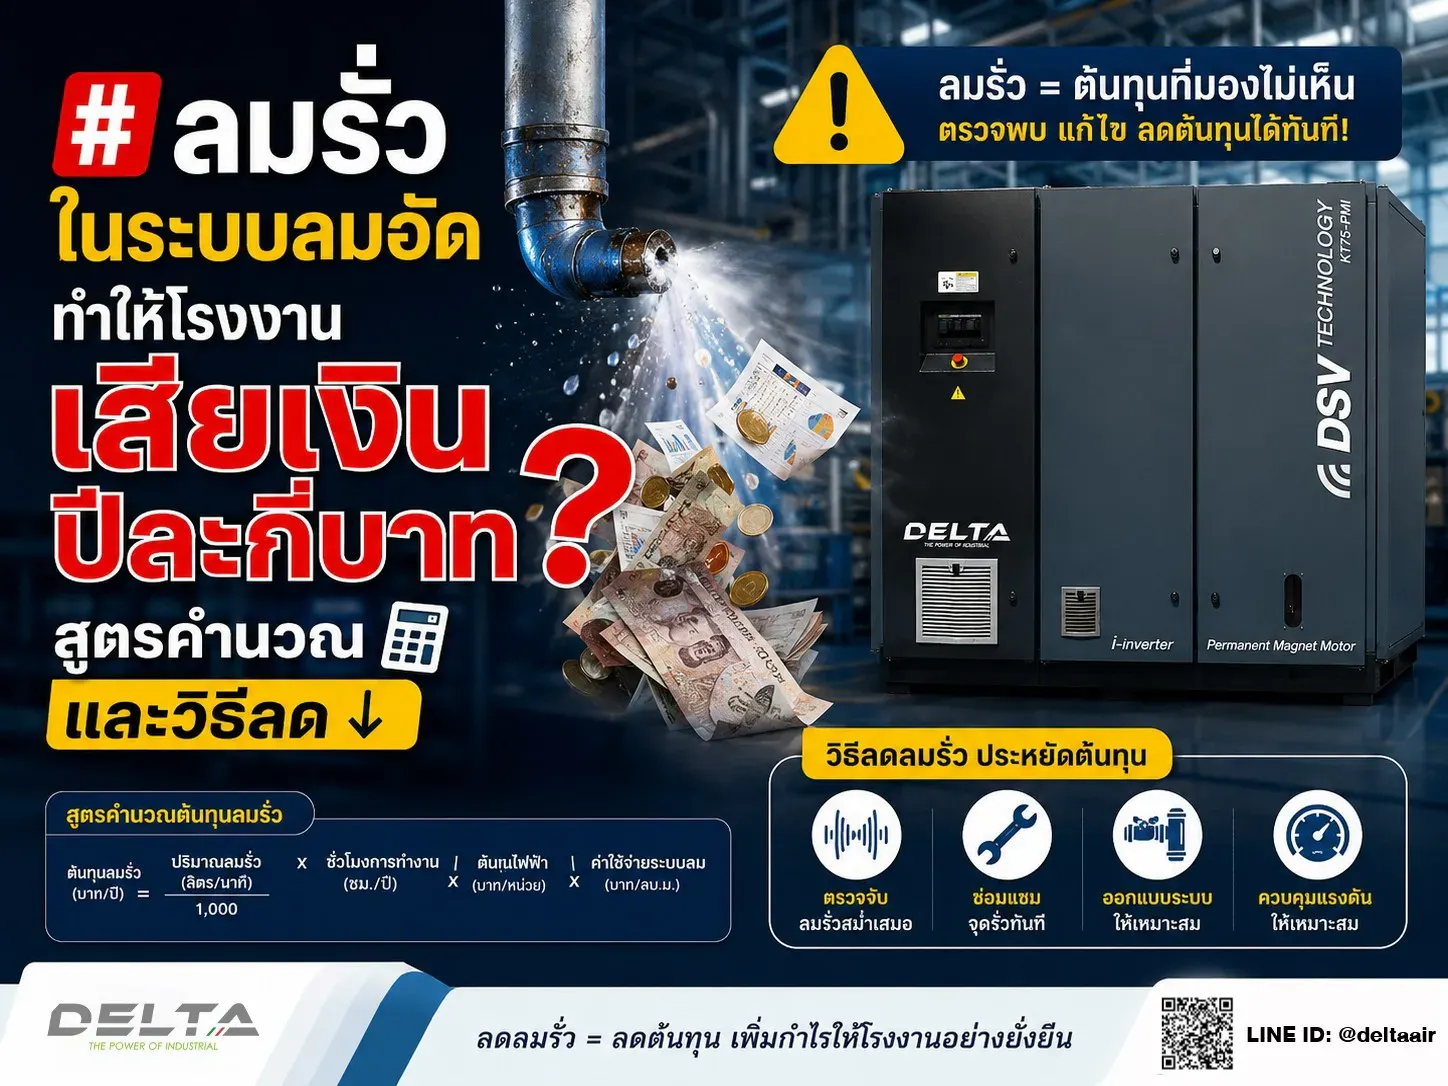
| ปรับปรุงท่อลม ลด Pressure Drop และลมรั่ว | ลมรั่วโดยเฉลี่ย 20–30% ของลมที่ผลิต |
สิ่งที่ BOI ต้องการเห็นคือ ตัวชี้วัดก่อน–หลังอย่างน้อย 1 ด้าน เช่น kWh ที่ลดลง หรือพลังงานต่อหน่วยผลผลิต ดังนั้นการวัดค่าเริ่มต้น (Baseline) ของระบบลมอัดก่อนลงทุนจึงสำคัญมาก การพิจารณาว่าโครงการใดเข้าข่ายเป็นอำนาจของ BOI ในแต่ละโครงการ
ได้สิทธิประโยชน์อะไรบ้าง?
| สิทธิประโยชน์ | รายละเอียด | แหล่งข้อมูล |
| ยกเว้นอากรขาเข้า | เครื่องจักรและอุปกรณ์ที่ใช้ปรับปรุงประสิทธิภาพ | BOI |
| ยกเว้นภาษีเงินได้นิติบุคคล 3 ปี | วงเงิน 50% ของเงินลงทุนปรับปรุง (ไม่รวมค่าที่ดินและทุนหมุนเวียน) จากรายได้ของกิจการเดิม นับจากวันที่มีรายได้หลังได้บัตรส่งเสริม | BOI |
| วงเงินยกเว้นภาษีสูงสุด 100% | กรณีใช้อุปกรณ์หรือจ้างผู้วางระบบ (System Integrator) ในประเทศตั้งแต่ 30% ของโครงการ | Fluent BOI (ที่ปรึกษา BOI) |
| สิทธิ BOI ไม่ใช่เงินคืน แต่เป็นการยกเว้นภาษีเงินได้นิติบุคคล โรงงานจะได้ประโยชน์เต็มวงเงินก็ต่อเมื่อมีกำไรที่ต้องเสียภาษีเพียงพอในช่วง 3 ปี |
ใครยื่นขอได้ และต้องลงทุนขั้นต่ำเท่าไหร่?
| เงื่อนไข | บริษัททั่วไป | SME |
| ประเภทกิจการ | อยู่ในประเภทที่ BOI ให้การส่งเสริม | อยู่ในประเภทที่ BOI ให้การส่งเสริม |
| สถานะ BOI เดิม | สิทธิยกเว้นภาษีเดิมสิ้นสุดแล้ว หรือไม่เคยได้รับ | สิทธิยกเว้นภาษีเดิมสิ้นสุดแล้ว หรือไม่เคยได้รับ |
| เงินลงทุนขั้นต่ำ | 1,000,000 บาท (ไม่รวมที่ดินและทุนหมุนเวียน) | 500,000 บาท |
| เงื่อนไขเพิ่มเติม | — | สินทรัพย์ถาวรสุทธิหรือขนาดลงทุนไม่เกิน 200 ล้านบาท และถือหุ้นไทยไม่น้อยกว่า 50% |
ลงทุนระบบลมอัด 3 ล้านบาท ได้ประโยชน์รวมเท่าไหร่?
ตัวอย่างนี้รวมผลประหยัดค่าไฟจาก บทความปั๊มลม VSD เข้ากับสิทธิ BOI เพื่อให้เห็นภาพรวม
| รายการ | ตัวเลขตัวอย่าง |
| เงินลงทุน (ปั๊มลม VSD 75 kW + เครื่องทำลมแห้ง + ปรับปรุงท่อ) | 3,000,000 บาท (สมมติ) |
| วงเงินยกเว้นภาษีกรณีปกติ (50%) | 1,500,000 บาท |
| วงเงินยกเว้นภาษีกรณี Local Content ≥ 30% (100%) | 3,000,000 บาท |
| กำไรสุทธิที่ต้องมีใน 3 ปี เพื่อใช้วงเงิน 1.5 ล้านบาทเต็ม (อัตราภาษี 20%) | 7,500,000 บาท |
| ค่าไฟที่ประหยัดได้ (540,000 บาท/ปี × 3 ปี) | 1,620,000 บาท |
| ประโยชน์รวม 3 ปีแรก (ค่าไฟ + ภาษีกรณีปกติ) | ≈ 3,120,000 บาท |
ตัวอย่างเพื่อแสดงวิธีคิดเท่านั้น ใช้อัตราภาษีเงินได้นิติบุคคล 20% · SME ที่เสียภาษีอัตราต่ำกว่าจะได้ประโยชน์จากสิทธิน้อยกว่านี้ · ตัวเลขจริงขึ้นกับการอนุมัติของ BOI และสถานะภาษีของแต่ละบริษัท
ในตัวอย่างนี้ ประโยชน์รวม 3 ปีแรกใกล้เคียงหรือมากกว่าเงินลงทุนทั้งก้อน ซึ่งเปลี่ยนโครงการจาก "ค่าใช้จ่าย" เป็น "การลงทุนที่คืนทุนเร็ว" ในสายตาผู้อนุมัติงบ
ต้องเตรียมโครงการระบบลมอัดอย่างไรก่อนยื่นขอ BOI?
- วัดค่าเริ่มต้น (Air Audit) — บันทึก kWh ของห้องปั๊มลม ปริมาณลม แรงดัน และ % ลมรั่ว เพื่อใช้เป็นตัวชี้วัด "ก่อน"
- ออกแบบโครงการและขอใบเสนอราคา — ระบุรายการเครื่องจักร มูลค่า และผลประหยัดพลังงานที่คาดการณ์
- ยื่นคำขอรับการส่งเสริมกับ BOI ก่อนเริ่มลงทุน — ตรวจสอบกับ BOI หรือที่ปรึกษาว่ารายการใดนับเป็นเงินลงทุน และรายการใดนับเป็น Local Content
- ได้รับบัตรส่งเสริม แล้วจึงติดตั้ง
- วัดผลหลังติดตั้ง — โครงการประหยัดพลังงานมักต้องมีหน่วยงานภายนอกที่เชื่อถือได้ เช่น สถาบันการศึกษา ประเมินผลการประหยัดก่อนใช้สิทธิ
- ใช้สิทธิยกเว้นภาษี ในการยื่นแบบภาษีเงินได้นิติบุคคลประจำปี ร่วมกับผู้สอบบัญชี
ข้อผิดพลาดอะไรที่ทำให้เสียสิทธิ BOI?
- สั่งซื้อหรือติดตั้งก่อนยื่นคำขอ — ควรยื่นก่อนเริ่มลงทุนเสมอ
- ไม่มีข้อมูล Baseline — แสดงผลก่อน–หลังไม่ได้ ทำให้พิสูจน์การประหยัดพลังงานยาก
- สิทธิ BOI เดิมยังไม่หมด — ต้องรอให้ช่วงยกเว้นภาษีเดิมสิ้นสุดก่อน
- เข้าใจว่าได้เงินคืน — สิทธิคือการยกเว้นภาษี ไม่ใช่เงินสดคืน
- ใช้ข้อมูลเก่า — ประกาศ BOI เปลี่ยนได้ (เช่น การตัดสิทธิโซลาร์เซลล์ในปี 2568) ควรตรวจประกาศล่าสุดก่อนยื่น
| บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านกฎหมายหรือภาษี ควรตรวจสอบเงื่อนไขล่าสุดกับสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) หรือที่ปรึกษา BOI และผู้สอบบัญชีก่อนตัดสินใจ |
ถ้ายังไม่พร้อมลงทุนก้อนใหญ่ เริ่มจากมาตรการที่ไม่ต้องใช้เงินมากก่อนได้ เช่น ลดลมรั่ว ซึ่งช่วยลดทั้งค่าไฟและคาร์บอนสำหรับ พ.ร.บ.โลกร้อน 2570
FAQs
เปลี่ยนปั๊มลมเครื่องเดียวขอ BOI ได้ไหม?
ได้ หากมูลค่าลงทุนถึงเกณฑ์ขั้นต่ำ คือ 1 ล้านบาทสำหรับบริษัททั่วไป หรือ 5 แสนบาทสำหรับ SME ไม่รวมค่าที่ดินและทุนหมุนเวียน และแสดงผลประหยัดพลังงานก่อน–หลังได้ชัดเจน ทั้งนี้ BOI เป็นผู้พิจารณาอนุมัติในแต่ละโครงการ
โรงงานที่ไม่เคยได้ BOI ยื่นมาตรการนี้ได้ไหม?
ได้ มาตรการปรับปรุงประสิทธิภาพเปิดให้กิจการที่ดำเนินงานอยู่แล้ว ทั้งที่เคยและไม่เคยได้รับการส่งเสริม สำหรับกิจการที่เคยได้ BOI สิทธิยกเว้นภาษีเงินได้นิติบุคคลเดิมต้องสิ้นสุดแล้ว และกิจการต้องอยู่ในประเภทที่ BOI ให้การส่งเสริม
สิทธิ BOI คือได้เงินคืนหรือเปล่า?
ไม่ใช่เงินคืน สิทธิหลักคือยกเว้นภาษีเงินได้นิติบุคคล 3 ปี ในวงเงิน 50% ของเงินลงทุน หรือสูงสุด 100% ในบางเงื่อนไข และยกเว้นอากรขาเข้าเครื่องจักร โรงงานจะได้ประโยชน์เต็มที่ก็ต่อเมื่อมีกำไรที่ต้องเสียภาษีเพียงพอ
SME ได้เงื่อนไขพิเศษอะไรบ้าง?
SME ลงทุนขั้นต่ำเพียง 500,000 บาท เทียบกับ 1 ล้านบาทของบริษัททั่วไป โดยต้องมีสินทรัพย์ถาวรสุทธิหรือขนาดลงทุนไม่เกิน 200 ล้านบาท และมีผู้ถือหุ้นไทยไม่น้อยกว่า 50% ควรตรวจอัตราภาษีจริงของบริษัทก่อนประเมินความคุ้มค่า
ต้องเตรียมข้อมูลอะไรก่อนยื่น?
ข้อมูลหลักคือรายละเอียดโครงการ รายการเครื่องจักรพร้อมใบเสนอราคา และตัวชี้วัดก่อน–หลัง สำหรับระบบลมอัดควรมีผลวัดการใช้ไฟ ปริมาณลม แรงดัน และลมรั่วของระบบเดิม เพื่อใช้คำนวณผลประหยัดพลังงานที่คาดว่าจะได้